 630015, г. Новосибирск,
Система управления охраной труда как фундамент репутации и эффективности бизнеса
Репутация работодателя формируется из множества факторов, среди которых – стремление работодателя к созданию безопасных и здоровых условий труда, характеризующее, прежде всего, моральные принципы работодателя, и понимание того, что безопасный труд – это эффективный и высокопроизводительный труд.Выполнение обязательства по обеспечению безопасных условий труда реализуется путем создания и функционирования системы управления охраной труда (СУОТ) (статья 212 Трудового кодекса РФ). Типовое положение о системе управления охраной труда утверждено приказом Минтруда России от 19.08.2016 № 438н.СУОТ – это комплекс взаимосвязанных и взаимодействующих между собой элементов, устанавливающих политику и цели в области охраны труда у конкретного работодателя и процедуры по достижению этих целей. Результатом эффективного функционирования СУОТ является устранение/снижение несчастных случаев на производстве и профессиональных заболеваний.В целях достижения указанного результата разработаны семь «золотых правил» концепции «VIZION ZERO» («нулевого» травматизма): Одним из главных элементов СУОТ и механизмов на пути к обеспечению безопасности на предприятии является управление профессиональными рисками – это последовательные и взаимосвязанные процедуры выявления, оценки и снижения/устранения рисков. Этот процесс позволяет работодателю принимать превентивные меры и таким образом опережать наступление аварий, несчастных случаев и профессиональных заболеваний.Все профессиональные риски и опасности подлежат идентификации и оценке с целью определения событий, которые могут произойти, и их причин; последствий этих событий; вероятности их возникновения; факторов, которые могут сократить неблагоприятные последствия или уменьшить вероятность возникновения опасных ситуаций.Организовывая работу по охране труда в организации, необходимо всегда помнить, что только постоянная работа по совершенствованию СУОТ позволяет достичь высокого уровня организации. Министерство труда и социального развития Новосибирской области обращается к руководителям всех организаций региона о необходимости усиления работы по обеспечению своих работников безопасными условиями труда.В 2020 году количество пострадавших в тяжелых несчастных случаях и погибших на производстве составило 100 человек, из которых 70 получили тяжелые травмы, а 30 погибли. Наиболее травмоопасными отраслями по-прежнему остаются строительство и обрабатывающие производства. В 2020 году к этому списку отнесены торговля, транспортировка и хранение. Более 60 % несчастных случаев обусловлены типичными причинами организационного характера, указывающими, прежде всего, на низкое качество организации работ по охране труда административно-технического персонала, а также отсутствие контроля. Так, по причине неудовлетворительной организации производства работ произошло 27% несчастных случаев, по причинам нарушения технологического процесса — 13,5%, нарушения работником трудового распорядка и дисциплины труда — 12,5%. Всех этих несчастных случаев можно избежать, если в организациях будет создана и функционировать эффективная система управления охраной труда, позволяющая осуществлять оценку и управление профессиональными рисками повреждения здоровья работников, обеспечить сохранение жизни и здоровья работников на производстве. Личная заинтересованность всех участников производственного процесса, их взаимодействие друг с другом, грамотное распределение между работниками обязанностей, функций контроля и мгновенного реагирования на нарушения, квалифицированные и обученные по охране труда работники являются основным условием эффективного развития системы управления охраной труда в организациях. В связи с пандемией коронавируса необходимо особенно ответственно подходить к вопросам охраны труда, осуществлять мероприятия по контролю (самоконтролю) за соблюдением требований трудового законодательства в области охраны труда. Напоминаем, что ответственность за необеспечение безопасных условий и охраны труда на рабочих местах, причинение вреда здоровью или жизни работников возложена на работодателей (статья 212 Трудового кодекса РФ). Должностные лица, виновные в нарушении трудового законодательства и иных актов, содержащих нормы трудового права, привлекаются к материальной, дисциплинарной, административной и уголовной ответственности.
Фонд микрофинансирования НСО выдает займы предпринимателям
Обращаем внимание тех, кому нужно начать свое дело, расширить производство, нарастить объемы продаж, провести модернизацию производства, создать новые рабочие места или пополнить, заменить оборудование, приобрести авто, недвижимость. МКК Фонд микрофинансирования НСО выдает займы предпринимателям на пополнение оборотных средств, на инвестиции и на рефинансирование банковских кредитов, взятых на предпринимательскую деятельность. Вы можете получить займы до 5 миллионов руб. на срок до 3-х лет по ставке не выше ключевой ставки ЦБ РФ. Предприниматели начинающие, социальные, из моногородов, из сферы обрабатывающей промышленности и других приоритетных направлений деятельности имеют возможность оформить заём по ставке от 7,25% годовых. Более 6 тыс. займов выдано предпринимателям НСО на создание, развитие, расширение, модернизацию предпринимательских проектов за эти годы. Общая сумма займов приближается к 10 млрд. руб. и будет превышена уже в текущем году. Фонд стабильно входит в десятку крупнейших Фондов с госучастием по объему выдач, портфелю займов и объему капитала. Это подтверждается ежегодно рейтинговым агентством «ExpertRA». В приоритете и в лидерах по объему выдачи на середину года предприниматели сферы обрабатывающей промышленности, транспортировки и хранения, всех видов торговли, ресторанного и гостиничного бизнеса. Для исполнения этих планов у Фонда есть вся необходимая ресурсная и материальная база, отработанные и проверенные практикой технологии, прекрасный, квалифицированный небольшой коллектив. Благодаря интеграции инфраструктурных мер, предприниматели региона могут подать запрос на финансирование в рамках нацпроекта удаленно: — в цифровом формате через инфраструктуру поддержки на официальном сайте МКК Фонд микрофинансирования НСО. — в цифровом формате с помощью учетной записи на федеральной Цифровой платформе МСП.РФ, где доступна онлайн-подача документов и экспресс-оценка бизнеса. МКК Фонд микрофинансирования НСО г. Новосибирск, ул. Сибревкома, 9, ЖК «Флотилия», Центр Мой Бизнес, 2 этаж тел. 8 (383) 209-13-33, 8-800-600-34-07 e-mail: info@ microfund.ru МКК Фонд микрофинансирования НСО в соцсетях: https://vk.com/microfond54 https://max.ru/id5406570716_biz https://ok.ru/group/68864448593967
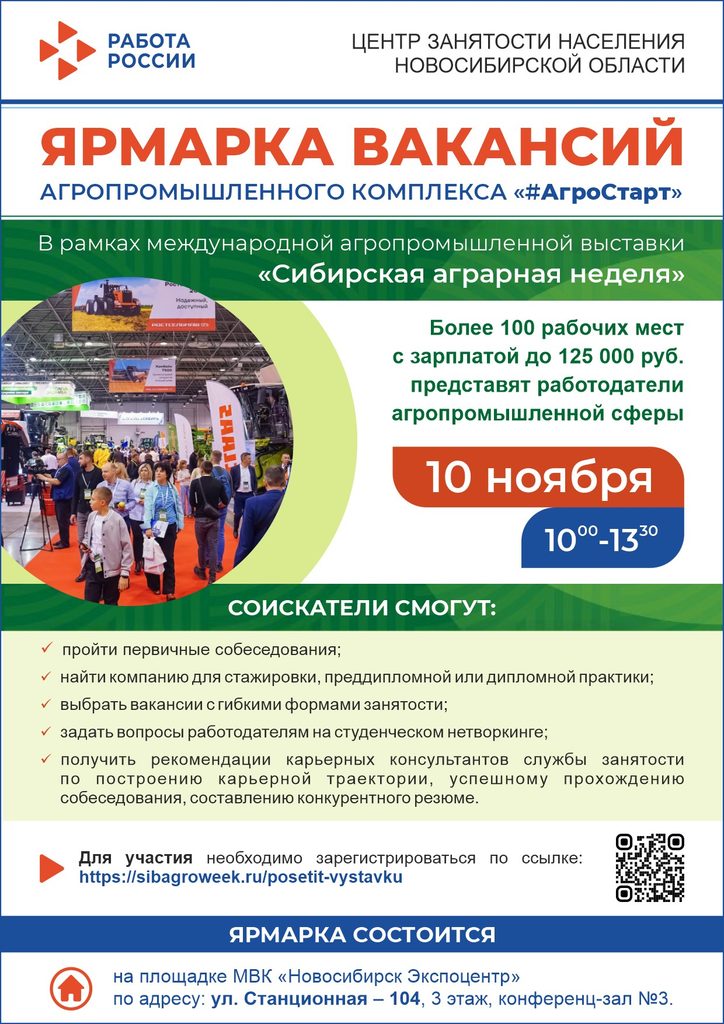
Ярмарка вакансий
«Самозанятых запретят»
«Бизнес больше не сможет работать с самозанятыми» «После 60 часов придётся оформлять сотрудника в штат» Из-за этого многие компании начали откладывать проекты или вообще задумались об отказе от модели работы с самозанятыми. На самом деле, всё не так просто. С 1 октября 2026 года действительно вступает в силу новый закон о платформенной экономике. Он вводит новые правила для цифровых платформ и устанавливает дополнительные требования к организации взаимодействия между платформами, исполнителями и заказчиками. Но это не означает, что работа с самозанятыми становится незаконной. Давайте разберёмся, что именно меняется и кому действительно стоит обратить внимание на новые требования. Что изменится с 1 октября 2026 года Основные изменения связаны с вступлением в силу Федерального закона о платформенной экономике. Закон регулирует деятельность цифровых платформ, через которые заказчики находят исполнителей, а исполнители получают задания. Наибольшее внимание привлекло правило: если один исполнитель выполняет работы у одного заказчика более 60 часов в месяц на протяжении шести месяцев подряд, то такая ситуация может стать основанием для дополнительной проверки модели взаимодействия. Важно понимать: Это лишь один из критериев, который законодатель предлагает учитывать при анализе конкретной модели работы. Кого это действительно касается Обратить внимание на изменения стоит компаниям, которые: Если вы узнали свою компанию — это не повод для паники. Это повод провести аудит действующей модели. Что НЕ меняется Поэтому многочисленные заявления о том, что «самозанятых отменили», не соответствуют действительности. Почему все говорят именно про «60 часов» Потому что это наиболее понятная цифра из нового закона. Но сама по себе цифра ничего автоматически не означает. Она не превращает договор в трудовой. Не приводит автоматически к штрафам. Не требует непременно оформить человека в штат. Она лишь показывает ситуацию, которая потенциально может потребовать анализа. Поэтому смотреть необходимо не только на количество часов, а на всю модель взаимодействия. Автоматическая блокировка взаимодействия Заказчика с Самозанятым будет действовать только на платформах, включенных в реестр посреднических платформ. Реестр будет опубликован до 2.11.2026 г. на сайте Минэкономразвития России. Пока в этот реестр входят крупнейшие платформы, соответствующие критериям: На данный момент официальный список площадок, соответствующий этим критериям по данным ФНС: Что будут анализировать Всегда оценивается совокупность обстоятельств. Например: Именно поэтому две компании, работающие с одинаковым количеством самозанятых, могут иметь совершенно разные правовые риски. Что делать бизнесу уже сейчас До вступления закона в силу есть время спокойно подготовиться. Мы рекомендуем: Во многих случаях достаточно скорректировать отдельные элементы организации работы. Полностью менять модель бизнеса чаще всего не требуется. Что это означает для клиентов НаймПро Оценивать влияние новых требований необходимо с учётом всей структуры отношений, а не только количества часов работы конкретного исполнителя. В модели НаймПро исполнители находят и выполняют заказы с помощью электронной платформы «Пчулей». Где найти достоверную информацию При подготовке решения рекомендуем опираться только на официальные документы. Ваша компания уже работает с самозанятыми или рассматривает такую модель?Лучше заранее оценить возможные риски.
Налоговая реформа 2026: страховые взносы МСП
С 1 января 2026 года в России вступили в силу масштабные изменения в налоговом законодательстве, касающиеся страховых взносов для субъектов малого и среднего предпринимательства Федеральный закон от 28.11.2025 № 425-ФЗ установил новые условия применения льготных тарифов, что напрямую влияет на экономику бизнеса и стимулирует легализацию трудовых отношений. Если раньше пониженный тариф 15 процентов был доступен практически всем компаниям из реестра МСП, то теперь это право закреплено только за теми, кто ведёт деятельность в приоритетных отраслях экономики, определённых распоряжением Правительства Российской Федерации от 27.12.2025 № 4125-р. В льготный перечень, включающий 54 кода ОКВЭД, вошли такие сферы, как сельское хозяйство, обрабатывающие производства, информационные технологии, наука, образование, здравоохранение, культура, спорт, общественное питание и многие другие. Льготный тариф 15 процентов начисляется не на всю заработную плату сотрудника, а только на ту ее часть, которая в каждом календарном месяце превышает полуторакратный минимальный размер оплаты труда. С 1 января 2026 года МРОТ составляет 27 093 рубля, следовательно, порог для применения льготы равен 40 639,5 рубля в месяц на одного работника. Сумма в пределах этого порога по‑прежнему облагается взносами по стандартному тарифу 30 процентов. Для обрабатывающих производств предусмотрен еще более низкий тариф — 7,6 процента с выплат, превышающих 1,5 МРОТ. При этом существенно упростились условия подтверждения права на льготу: согласно Федеральному закону от 25.04.2026 № 104-ФЗ, теперь можно суммировать доходы от всех видов деятельности, входящих в утвержденные перечни, чтобы достичь необходимого 70-процентного порога. Это послабление, действующее с 1 января 2026 года, позволяет компаниям с несколькими направлениями работы подтверждать право на пониженный тариф, даже если формально по основному ОКВЭД выручка меньше 70 процентов. Для обрабатывающих производств отменено и условие о 70-процентной доле доходов за год, предшествующий переходу на льготу. Для работодателя, который до сих пор выплачивает заработную плату в конвертах, эти изменения означают не только рост налоговых рисков, но и упущенную возможность снизить нагрузку на фонд оплаты труда законными способами. Пониженные тарифы доступны только при полной прозрачности расчетов с персоналом и соблюдении требований к оформлению трудовых отношений. За нарушение трудового законодательства статьей 5.27 Кодекса об административных правонарушениях Российской Федерации предусмотрены штрафы, а за неуплату страховых взносов налоговое законодательство предусматривает взыскание до 40 процентов от недоимки . Кроме того, компании с «серой» отчетностью не могут участвовать в государственных закупках и получать меры государственной поддержки. Для работников же официальная заработная плата остаётся единственным законным основанием для формирования пенсионных прав в соответствии с Федеральным законом от 28.12.2013 № 400-ФЗ «О страховых пенсиях». Периоды неофициальной работы не засчитываются в страховой стаж, не формируют индивидуальный пенсионный коэффициент, что напрямую влияет на размер будущей пенсии. Кроме того, именно из официального заработка рассчитываются пособия по временной нетрудоспособности, по беременности и родам, а также выплаты по уходу за ребёнком. Легализация заработной платы в 2026 году перестаёт быть выбором между «как удобно» и «как надо». Новые налоговые правила создают экономические стимулы для добросовестных работодателей, работающих в приоритетных отраслях, и одновременно ужесточают контроль за теми, кто продолжает использовать теневые схемы. Государство предлагает бизнесу честный и понятный механизм снижения нагрузки, но только при условии полной прозрачности трудовых отношений. Для предпринимателей, которые готовы работать открыто, это означает доступ к льготным тарифам, государственной поддержке и устойчивому развитию. Для сотрудников — уверенность в завтрашнем дне и социальную защищённость. В 2026 году работать «в белую» становится не только безопаснее, но и выгоднее.
Борьба с теневой занятостью в 2026 году
В 2026 году в России сохраняются меры по противодействию неформальной (теневой) занятости. Эти меры включают законодательные изменения и ответственность за нарушения Изменения касаются законодательных норм, порядка проведения проверок, ответственности за нарушения и информационных систем. Новые основания для внеплановых проверок работодателей, привлекающих к сотрудничеству самозанятых. С 10 января 2026 года вступил в силу новый перечень признаков, свидетельствующих о нелегальном привлечении самозанятых к выполнению работ и оказанию услуг на основании гражданско-правовых договоров (приказ Минтруда от 08.12.2025 №685н). При их наличии государственные инспекции труда (ГИТ) вправе инициировать в отношении работодателя внеплановую трудовую проверку. Некоторые условия: Поводом для пристального внимания станет ситуация, когда организация взаимодействует более чем с 35 самозанятыми одновременно, при условии, что для каждого из них выполняются следующие критерии: Передача информации о работодателях, соответствующих признакам в межведомственные комиссии по противодействию нелегальной занятости (МВК) и Роструд. 16 февраля 2026 года, вступил в силу Приказ Минтруда России № 657н от 19.11.2025 г. Он расширил перечень информации, которую налоговые инспекции передают в межведомственные комиссии по противодействию нелегальной занятости (МВК) и Роструд. Теперь ИФНС будут сообщать о случаях, когда организация работает более чем с 10 самозанятыми, чей доход превышает 25 тыс. руб., если эти лица в предыдущем квартале состояли с этой же организацией в трудовых отношениях. Обратите внимание: передача данных от ИФНС в МВК при более низких показателях по сравнению с индикаторами риска позволяет выявлять потенциальные схемы на раннем этапе, ещё до того, как они масштабируются до уровня официального индикатора риска. При этом ГИТ не может инициировать внеплановую проверку до выполнения условий для полноценного индикатора риска. Однако у ГИТ и комиссий есть другие инструменты воздействия: профилактические мероприятия (объявление предостережения о недопустимости нарушения требований, профилактический визит, консультирование работодателя, наблюдения (мониторинг безопасности), запросы и пояснения, вызов работодателя на заседание МВК. Ответственность. Административная ответственность за теневую занятость предусмотрены санкции по ст. 5.27 КоАП РФ. Например: -за уклонение от оформления трудового договора штраф для организации составляет от 50 000 до 100 000 руб., для ИП — от 5 000 до 10 000 руб.; -за зарплату в конверте или ниже МРОТ — предупреждение или штраф до 50 тыс. рублей. Налоговые последствия — если ФНС выявит факты подмены трудовых отношений договорами с плательщиками НПД или выплаты зарплаты «в конверте», то она доначислит НДФЛ и страховые взносы. Помимо этого, работодателю грозит штраф в размере 20% или 40% от суммы недоимки (ст. 122 НК РФ, ст. 123 НК РФ). Уголовная ответственность: при масштабном использовании «схем» с самозанятыми и накоплении крупной задолженности по налогам и взносам за три финансовых года руководителю организации или ИП грозит ответственность по ст. 198, 199 или 199.1 УК РФ. Попадание в реестр работодателей с нелегальной занятостью С 1 января 2025 года Роструд ведёт общедоступный реестр работодателей, у которых выявлены факты нелегальной занятости. В него попадают те, в отношении кого вступило в силу постановление по ч. 4 ст. 5.27 КоАП РФ. Сведения находятся в реестре один год. Нахождение в этом списке влечёт последствия (письмо ФНС России № БС-4-11/3610 от 25 марта 2022 г.): Рекомендации: Работодателям — соблюдать трудовое законодательство при трудоустройстве наёмных работников, в том числе в части оформления трудовых отношений, оплаты труда и охраны труда. Работникам — избегать неформального трудоустройства, так как отсутствие официального трудоустройства лишает работника многих социальных и трудовых гарантий.
Новые меры поддержки граждан, пострадавших в чрезвычайных ситуациях
В рамках проводимой работы внесены изменения в Трудовой кодекс Российской Федерации, которымипредусмотрено предоставление работнику, пострадавшему в результатечрезвычайной ситуации, дополнительного оплачиваемого выходного дняс сохранением среднего заработка и (или) отпуска без сохранения заработнойплаты до 5 календарных дней (Федеральный закон от 9 апреля 2026 г. № 90-ФЗ«О внесении изменений в Трудовой кодекс Российской Федерации»). Во исполнение положений указанного Федерального закона изданопостановление Правительства Российской Федерации от 28 мая 2026 г. № 620«Об утверждении Правил предоставления работникам дополнительноговыходного дня с сохранением среднего заработка, отпуска без сохранениязаработной платы до 5 календарных дней при чрезвычайных ситуацияхприродного и техногенного характера». С 1 сентября 2026 г. граждане, оказавшиеся в трудной жизненнойситуации, могут использовать предоставленное им время для решения семейнобытовых вопросов.Кроме того, по результатам совместной деятельности с ПАО «Банк ПСБ»разработана программа льготного кредитования пострадавших граждан, приреализации которой в случае нарушения условий жизнедеятельности и утратыимущества первой необходимости в результате чрезвычайной ситуациигражданин может получить потребительский кредит c минимально возможнойпроцентной ставкой и правом на оформление по такому кредиту льготногопериода («каникул») до 6 месяцев с условием внесения первого платежав размере процентов за первый месяц. Указанная программа внедрена ПАО «Банк ПСБ» с июля 2026 г.,информация о ней размещена на официальном сайте Банка по ссылкеhttps://ib.psbank.ru/store/products/11
Открыт прием заявок на национальную премию в сфере НХП
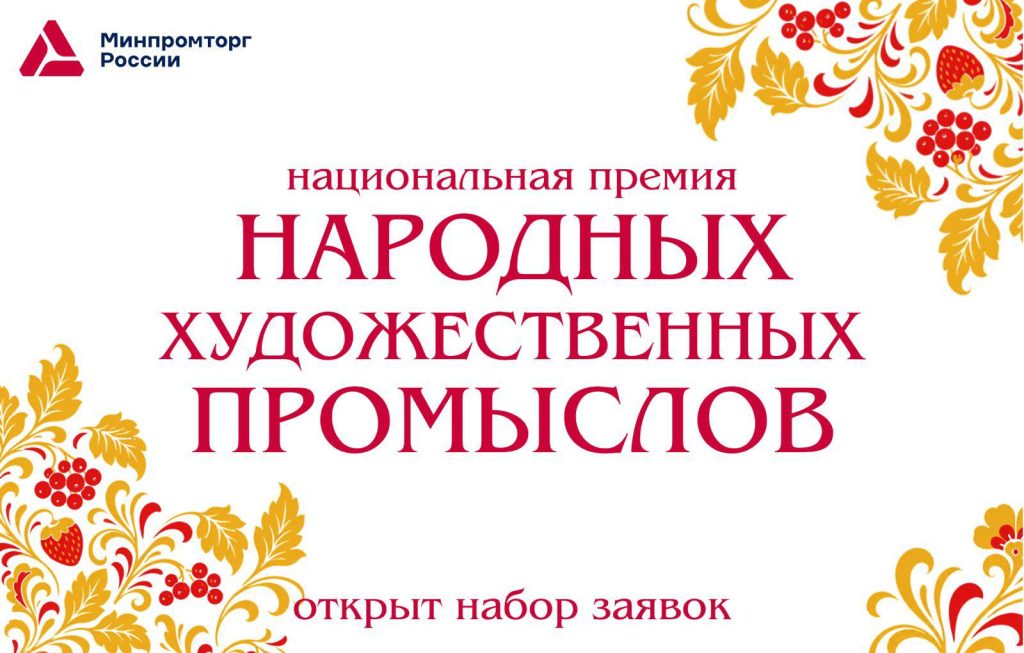
Открыт прием заявок на участие в конкурсе на соискание национальной премии Российской Федерации в области народных художественных промыслов Постановлением Правительства Российской Федерации от 10 мая 2026 г. № 546 учреждена национальная премия Российской Федерации в области народных художественных промыслов (далее соответственно – премия, НХП). Премия является одним из элементов проводимой государственной политики в отрасли НХП и направлена на выявление лучших достижений уникальных трудовых коллективов, сохранение технологий производства, увеличение узнаваемости и востребованности НХП, а также расширение рынков сбыта изделий НХП в России и за рубежом. Премия присуждается в том числе за работу мастеров и организаций в области НХП, продукцию с элементами НХП, проекты, направленные на продвижение НХП, развитие образования и подготовки кадров в области НХП, развитие мест традиционного бытования НХП и реализацию на их территории проектов в сфере туризма. Лауреатам премии будут вручены дипломы, статуэтки и памятные подарки. В настоящее время Минпромторгом России ведется прием заявок на участие в конкурсе на соискание премии (https://minpromtorg.gov.ru/press-centre/news/3ef6a8f6-8214-436f-9b5c-dce7a237d9c7). Прием заявок осуществляется в период с 2 по 16 июня 2026 г. Формы для подачи заявки на участие в конкурсе на соискание премии размещены на официальном сайте Минпромторга России по адресу https://minpromtorg.gov.ru/docs/other_documents/?pdfModalID=feff1fa9-24c6-4984-b7a8-d5333ef65a21&fileModalID=ed2b2ae4-ab4d-41e4-8f0e-147d25646fbe. Постановление Правительства Российской Федерации от 10 мая 2026 г. № 546 » О национальной премии Российской Федерации в области народных художественных промыслов»
Самозанятость в 2026 году: изменения и новые правила
В 2026 году ставки налога остались прежними: 4% — с доходов от физлиц и 6% — от компаний. Также сохраняется налоговый вычет в размере 10 тыс. руб. С этого года самозанятые могут вносить взносы в Социальный фонд — от 1300 до 1900 руб. в месяц, чтобы получать больничные — до 50 тыс. руб. в год при болезни. Власти продолжают пресекать случаи, когда компании регистрируют сотрудников как самозанятых, чтобы сэкономить на налогах. В 2026 году бизнесу предстоит больше проверок со стороны налоговой. Компаниям нужно будет доказывать законность договоров с самозанятыми, иначе грозят штрафы. Плюсы и минусы Разбираем плюсы и минусы работы самозанятым. Плюсы самозанятости Минусы самозанятости Чем отличается самозанятость от ИП? Самозанятость удобна для тех, кто не хочет заниматься бухгалтерией, отчетностью и налоговыми декларациями. Это простой способ вести дела. ИП больше подходит для масштабных проектов и работы с компаниями, а самозанятость — для подработок и небольших заказов. Можно ли совмещать самозанятость с работой в найме? Совмещать самозанятость с основной работой по трудовому договору можно законно: с зарплаты НДФЛ удерживает работодатель, а с подработок платите налог 4–6% сами. Главное — не оказывать услуги своему работодателю и не быть госслужащим. Самозанятые также работают по договорам ГПХ, сами уплачивая налоги. Самозанятость и стабильный доход Самозанятость становится стабильным доходом, если наладить рабочий процесс, найти постоянных клиентов и обеспечить финансовую устойчивость. Когда самозанятость не подходит Самозанятость не подойдет тем, кто: Стоит ли переходить на самозанятость? Переходить на самозанятость стоит, если вы: Однако важно понимать, что стабильность дохода и социальная защита здесь ограничены. Поэтому такой формат подходит далеко не всем. Частые вопросы Можно ли совмещать самозанятость с ИП? Да, это возможно. Самозанятый может работать как ИП, если выполняет работу в рамках разных видов деятельности. Какие риски у самозанятых? Основные риски — это нестабильный доход и отсутствие социальных гарантий. Что будет с самозанятостью в будущем? Скорее всего, самозанятость будет продолжать развиваться, предлагая новые возможности для фрилансеров и малого бизнеса.
Серая зарплата. Что грозит работнику и работодателю
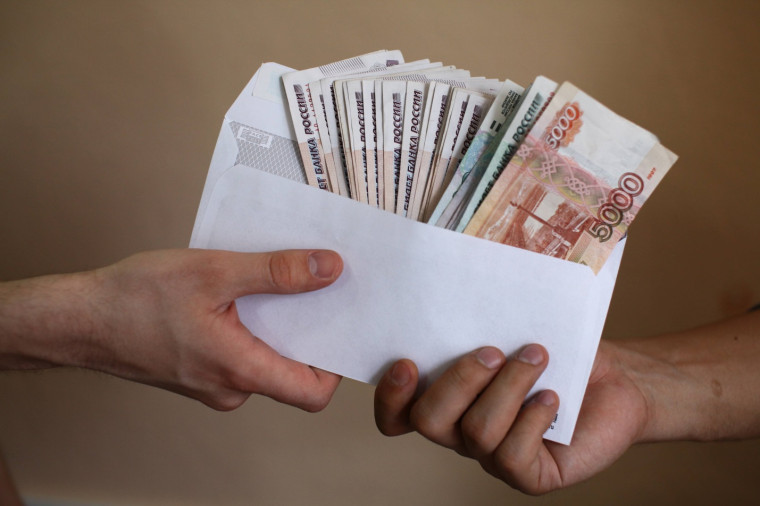
В России один из самых низких НДФЛ – 13%. Но, помимо НДФЛ, работодатель уплачивает в бюджет страховые взносы: на пенсионное и социальное страхование сотрудников (в ПФР и ФСС), а также на их медицинское обслуживание в ФОМС. Именно для снижения затрат на содержание персонала работодатели идут на различные хитрости и скрывают часть фонда оплаты труда. Размер взносов напрямую привязан к официальным доходам: чем выше заработок, тем больше взносов платится. В стандартном порядке 22% от зарплаты работодатель перечисляет в ПФР, 2,9% — в ФСС на социальное страхование, 0,2-8,5% – на травматизм, 5,1% – в ФОМС. Таким образом, свыше 30% сверх зарплаты работодатель должен перечислить из своего кармана в бюджет. Письмо УФНС РФ по Москве от 2007 года №15-08/075418 приводит следующее определение серой зарплаты – выплаты, не учтенные при налогообложении. Разновидности указанной зарплаты: неофициальная зарплата, страховые премии и аннуитеты через страховые компании и прочие формы скрытого вознаграждения за работу. Серая зарплата – это такой доход, который является официальным лишь частично. То есть часть зарплаты платится полностью легально, и с нее отчисляются налоги, а другая часть – «в конверте», и с нее ничего не перечисляется государству. Обычно схема выплаты серой зарплаты следующая: работнику устанавливают минимальный оклад по трудовому договору. Но часть зарплаты в виде премии, бонусов он получает «в конверте». Тем самым работник получает дополнительные риски: размер, порядок, сроки таких выплат нигде не закреплены. Шансы на их истребование в принудительном порядке, если работодатель прекратит платить, минимальны. Ответственность для работодателя На основании п. 4 ст. 226 Налогового кодекса (НК) налоговый агент-работодатель должен удержать НДФЛ из фактических доходов налогоплательщика. При серой зарплате он исполняет свою обязанность только частично. Налоговые последствия Последствиями применения серых зарплат являются: Проведение выездных проверок со стороны налоговых инспекторов, прокураторы, ФСС, ОВД и пр. Начисление налогов к уплате, которая компания должна была перечислить с неофициальной части. Начисление пени и штрафов за неумышленную неуплату налогов. По ст. 122 Налогового кодекса неуплата или неполная уплата суммы налога по результатам занижения налоговой базы, неправильного исчисления налога и прочих неправомерных действий, если такое деяние не содержит признаки налоговых нарушений, влечет за собой штраф 20% от не перечисленной в бюджет суммы НДФЛ. Уплата пени и штрафов не освобождает работодателя от обязанности перечислить сам налог в бюджет (по ст. 108 НК). Неуплата или неполная уплата сумм налога в результате занижения налоговой базы или неправильного исчисления НДФЛ, совершенная умышленно, влечет взыскание штрафа в размере 40% от неуплаченной суммы. Также наверняка у налоговых инспекторов возникнут вопросы, из каких средств платится зарплата в конверте. Скорее всего, это является следствием занижения налоговой базы и неотображением части доходов в отчетности. В результате не в полном объеме платится НДС, налог на прибыль или УСН. Уголовная ответственность Последствия выплаты зарплаты «в конверте» грозят ответственностью руководителю, бухгалтеру и прочим сотрудникам, которые занимались оформлением первичных документов. В их отношении может быть применена ст. 199 (Уголовного кодекса (УК) «Уклонение от уплаты налогов…». На основании ст. 199 УК уклонение от уплаты налогов в крупном размере грозит штрафом в размере 100-300 тыс. р. или в размере зарплаты или иного дохода осужденного за период 1-2 года либо: принудительными работами на срок до 2 лет с лишением права занимать определенные должности до 3 лет или без такового; арестом до 6 месяцев; лишением свободы до 2 лет. Деяние, которое было совершено группой лиц по предварительному сговору, либо если речь идет об особо крупном размере, грозит работодателю: штрафом в размере 200-500 тыс. р.или в размере зарплаты за 1-3 года; принудительными работами на срок до 5 лет; лишением свободы на срок до 6 лет. Как ФНС узнает о выплатах серой зарплаты в конверте С серой зарплатой активно борются налоговые органы, которые обычно учитывают следующие факты риска: Зарплата сотрудников ниже прожиточного минимума в регионе или ниже среднерыночного значения в регионе или среднеотраслевой зарплаты. Зарплата высшего руководства ниже, чем у рядовых сотрудников. Есть сведения из анонимных источников о том, что компания платит зарплату в конвертах. У сотрудников на новом месте работы зарплата оказалась ниже, чем на старом. Сотрудник предоставил в банк сведения о большей сумме заработка, чем фигурирует в официальной отчетности. Доказательствами серой зарплаты могут стать обнаруженные неофициальные зарплатные ведомости, сведения о зарплате из размещенных вакансий, неофициальная справка о доходах сотрудника и пр. Какая ответственность грозит работнику Хотя работодатель удерживает налоги с зарплаты и перечисляет их в бюджет, он, по сути, является только налоговым агентом. В качестве налогоплательщика выступает сам сотрудник. Когда сотрудник получает «зарплату в конверте» и не уплачивает с нее НДФЛ, то он автоматически становится правонарушителем. По нормам законодательства, если работодатель не перечислил НДФЛ, то сотрудник должен сделать это самостоятельно и подать декларацию 3-НДФЛ с суммой доходов до 30 апреля. Налоговая На основании ст. 122 Налогового кодекса штраф за неуплату налогов устанавливается в 20-40% от неуплаченной суммы. Минимальный штраф устанавливается при неумышленной неуплате задолженности, 40% – если долг по НДФЛ не уплачен умышленно. Если зарплата платилась в конверте несколько лет, то сумма штрафа получается весьма значительной. Уголовная Уголовная ответственность наступает по нормам ст. 198 УК. Неуплата налогов грозит начислением штрафных санкций в размере 100-300 тыс. р. или необходимостью перечислить в качестве наказания свой заработок за 1-2 года. Среди предусмотренных мер ответственности по указанной статье: принудительные работы, арест или лишение свободы. Для того чтобы избежать привлечения к уголовной ответственности, работнику следует действовать превентивно: написать заявление на недобросовестного работодателя в прокуратуру или налоговую инспекцию. В заявлении нужно прописать, что работодатель уклоняется от налогов и этого будет достаточно для инициации проверки. Также можно пожаловаться на нарушение прав в трудовую инспекцию. Как можно пожаловаться на начальника в Трудовую инспекцию Риски работника Работнику нужно понимать, что как бы ни пытался его убедить работодатель в исключительных выгодах серой зарплаты, на самом деле сотрудник немало «теряет». В частности, стоит быть готовым к тому, что отпускные бухгалтерия будет рассчитывать по официальным доходам, а не по фактическому размеру заработка. Это значит, что отпускные сотрудник получит в меньшем размере. Также именно на основании величины официального дохода будут рассчитаны: Выходное пособие – пособие, которое платит работодатель на случай сокращения штата. Больничный на себя и по уходу за ребенком. Пенсия. Работодатель перечисляет взносы на будущую пенсию работника в размере 22% от его официальной зарплаты. Также низкие доходы могут привести к сложностям при оформлении крупных кредитов. Минимальная зарплата не


